
Cómo construir buen historial crediticio con hábitos financieros positivos
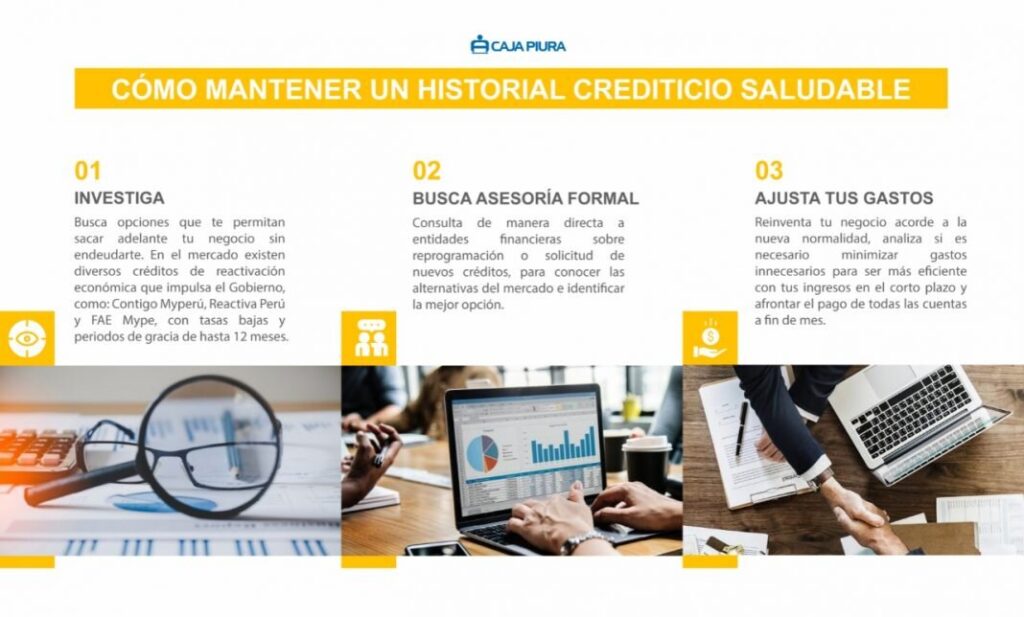
Un buen historial crediticio es la base para acceder a mejores oportunidades financieras, desde la obtención de préstamos con tasas de interés favorables hasta el alquiler de una vivienda o incluso conseguir un empleo. Este artículo te guiará a través de los hábitos financieros positivos necesarios para construir y mantener un historial crediticio sólido.
¿Por qué es importante tener un buen historial crediticio?
Un historial crediticio positivo te abre las puertas a un mundo de posibilidades financieras. Desde la compra de una casa hasta la adquisición de un coche, un buen puntaje crediticio facilita la aprobación de préstamos y te permite acceder a mejores condiciones, como tasas de interés más bajas. Además, muchas empresas lo utilizan como un factor para evaluar la responsabilidad de un posible empleado o inquilino.
Fundamentos para construir un buen historial crediticio
Abre una cuenta de crédito y úsala responsablemente
La forma más común de construir un historial crediticio es a través del uso de tarjetas de crédito o préstamos. Sin embargo, es crucial usarlos de manera responsable:
- Solicita una tarjeta de crédito: Si no tienes historial crediticio, considera una tarjeta de crédito asegurada o una tarjeta para estudiantes.
- Haz compras pequeñas: No necesitas gastar mucho para construir un historial. Usa la tarjeta para compras pequeñas y cotidianas.
- Paga a tiempo: El factor más importante es pagar el saldo a tiempo, o al menos el pago mínimo.
Realiza pagos a tiempo
El historial de pagos es el factor más importante en tu puntaje crediticio. Retrasarse en los pagos puede tener un impacto negativo significativo.
Te Interesa: Estrategias de crédito que aseguran estabilidad financiera y libertad económica
Considera estas estrategias:
- Configura recordatorios de pago: Utiliza aplicaciones o configura alertas en tu banco.
- Automatiza los pagos: Si es posible, configura pagos automáticos desde tu cuenta bancaria.
- Paga más que el mínimo: Pagar solo el mínimo puede llevar a acumular deudas y pagar intereses altos.
Mantén una baja utilización del crédito
La utilización del crédito es la cantidad de crédito que estás utilizando en relación con tu límite de crédito total. Se recomienda mantenerla por debajo del 30%.
Ejemplo:
Si tienes una tarjeta de crédito con un límite de $1,000, no utilices más de $300.
Te Interesa:Estrategias de crédito que aseguran estabilidad financiera y libertad económica Cómo mejorar tu puntaje crediticio rápidamente y obtener mejores condiciones financieras
Estrategias para mantener una baja utilización del crédito:
- Realiza pagos múltiples: Si tienes un saldo alto, considera realizar pagos múltiples durante el ciclo de facturación.
- Solicita un aumento en tu límite de crédito: Si tu historial lo permite, solicita un aumento en tu límite de crédito. Esto reducirá tu tasa de utilización de crédito.
Hábitos financieros positivos que impactan tu historial crediticio
Además de usar el crédito de manera responsable, otros hábitos financieros positivos pueden contribuir a un buen historial crediticio:
Crea un presupuesto y síguelo
Un presupuesto te ayuda a controlar tus gastos y asegurarte de tener suficiente dinero para pagar tus deudas a tiempo.
Ahorra regularmente
Tener un fondo de emergencia te protege de tener que recurrir al crédito en caso de imprevistos.
Revisa tu reporte de crédito regularmente
Revisar tu reporte de crédito te permite identificar errores o actividades fraudulentas que podrían afectar tu puntaje.
"Un presupuesto es decirle a tu dinero a dónde ir en lugar de preguntarte a dónde se fue." - John C. Maxwell
Tabla de ejemplo: Impacto de los hábitos financieros en el puntaje crediticio
| Hábito Financiero | Impacto en el Crédito | Descripción | Ejemplo |
|---|---|---|---|
| Pagos a Tiempo | Muy Alto | Historial de pagos consistentes y puntuales. | Pagar todas las facturas antes de la fecha de vencimiento. |
| Baja Utilización de Crédito | Alto | Mantener el saldo de la tarjeta de crédito bajo en relación con el límite. | Utilizar menos del 30% del límite de crédito. |
| Antigüedad del Historial Crediticio | Medio | Cuanto más tiempo tengas cuentas de crédito abiertas, mejor. | Mantener las cuentas de crédito antiguas abiertas, incluso si no las usas. |
| Combinación de Créditos | Medio | Tener una variedad de tipos de crédito (tarjetas, préstamos, etc.). | Tener una tarjeta de crédito y un préstamo estudiantil. |
| Solicitar Nuevo Crédito con Moderación | Bajo | Evitar solicitar demasiadas cuentas de crédito en un corto período de tiempo. | Espaciar las solicitudes de crédito por varios meses. |
| Pagos Atrasados | Muy Bajo | Retrasarse en los pagos de las facturas. | No pagar la factura de la tarjeta de crédito antes de la fecha de vencimiento. |
| Alta Utilización de Crédito | Bajo | Utilizar una gran parte del crédito disponible. | Utilizar más del 70% del límite de la tarjeta de crédito. |
| Cuentas en Cobranza | Muy Bajo | Deudas que se han enviado a una agencia de cobranza. | No pagar una factura médica y que se envíe a cobranza. |
| Bancarrota | Muy Bajo | Declararse en bancarrota. | Declararse en bancarrota bajo el Capítulo 7 o el Capítulo 13. |
| Impuestos Impagos | Bajo | No pagar los impuestos a tiempo. | No pagar el impuesto sobre la renta antes de la fecha límite. |
Conclusión
Construir un buen historial crediticio requiere tiempo, disciplina y hábitos financieros positivos. Siguiendo los consejos y estrategias presentadas en este artículo, puedes mejorar tu puntaje crediticio y acceder a un futuro financiero más sólido y lleno de oportunidades. Recuerda que la consistencia es clave y que incluso pequeños cambios en tus hábitos financieros pueden tener un gran impacto a largo plazo.
Si quieres conocer otros artículos parecidos a Cómo construir buen historial crediticio con hábitos financieros positivos puedes visitar la categoría Crédito.

Deja una respuesta
📰 Artículos Relacionados: