
Cómo hacer un presupuesto personal sin complicaciones ni cálculos complejos
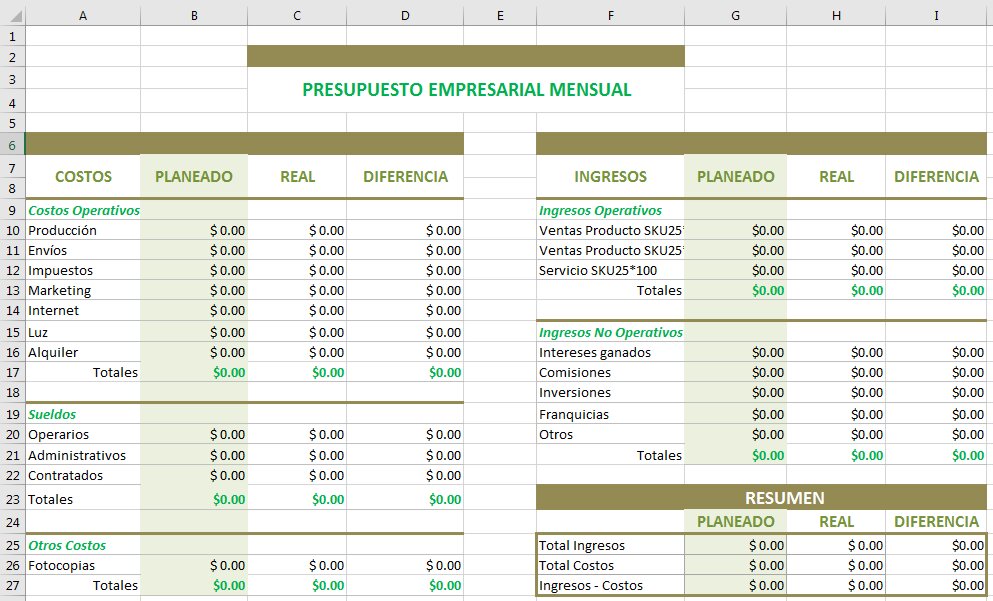
Crear un presupuesto personal a menudo se percibe como una tarea ardua y llena de números. Sin embargo, planificar tus finanzas no tiene por qué ser un dolor de cabeza. Este artículo te guiará paso a paso para que puedas crear un presupuesto efectivo y fácil de entender, sin necesidad de ser un experto en finanzas. Olvídate de las hojas de cálculo complejas y las fórmulas enrevesadas. ¡Es hora de tomar el control de tu dinero de forma sencilla y práctica!
¿Por qué necesitas un presupuesto personal sencillo?
Un presupuesto no es una restricción, sino una herramienta de planificación. Te ayuda a:
- Saber a dónde va tu dinero.
- Identificar gastos innecesarios.
- Alcanzar tus metas financieras (ahorro, inversión, viajes, etc.).
- Reducir el estrés financiero.
- Tener una visión clara de tu situación económica.
Paso 1: Calcula tus ingresos mensuales netos
Este es el dinero que realmente recibes después de impuestos y deducciones. Si tienes ingresos variables, calcula un promedio realista basado en los últimos meses.
¿Cómo calcular tus ingresos netos?
Si recibes un salario fijo, simplemente revisa tu recibo de pago y toma la cantidad después de impuestos. Si tienes ingresos variables, puedes utilizar la siguiente tabla como referencia:
Te Interesa: Técnicas para controlar gastos y hacer un presupuesto eficiente y realista
| Mes | Ingresos Brutos | Impuestos y Deducciones | Ingresos Netos |
|---|---|---|---|
| Enero | $2500 | $500 | $2000 |
| Febrero | $2600 | $520 | $2080 |
| Marzo | $2400 | $480 | $1920 |
| Abril | $2700 | $540 | $2160 |
| Mayo | $2550 | $510 | $2040 |
| Junio | $2450 | $490 | $1960 |
| Julio | $2650 | $530 | $2120 |
| Agosto | $2350 | $470 | $1880 |
| Septiembre | $2750 | $550 | $2200 |
| Octubre | $2500 | $500 | $2000 |
Para obtener el promedio de tus ingresos netos, suma todos los ingresos netos de la tabla y dividelo por 10. En este caso, el promedio sería: ($2000 + $2080 + $1920 + $2160 + $2040 + $1960 + $2120 + $1880 + $2200 + $2000) / 10 = $2036
Paso 2: Identifica tus gastos fijos y variables
Gastos fijos: Son aquellos que se mantienen constantes mes a mes (alquiler, hipoteca, préstamos, suscripciones, etc.).
Gastos variables: Son aquellos que cambian mes a mes (comida, transporte, entretenimiento, ropa, etc.).
Tipos de gastos
- Gastos Esenciales: Alquiler/Hipoteca, Comida, Transporte, Servicios (luz, agua, gas), Seguro de Salud.
- Gastos No Esenciales: Entretenimiento, Comer fuera, Ropa, Suscripciones no necesarias.
Paso 3: Registra tus gastos (sin complicaciones)
No necesitas una hoja de cálculo elaborada. Puedes usar:
Te Interesa:Técnicas para controlar gastos y hacer un presupuesto eficiente y realista Cómo crear un presupuesto familiar que funcione para todos los miembros
- Una libreta y un bolígrafo.
- Una app de seguimiento de gastos (muchas son gratuitas y fáciles de usar).
- Un documento sencillo en tu computadora o teléfono.
Lo importante es registrar cada gasto, por pequeño que sea. Anota la fecha, la descripción y el monto.
"Lo que no se mide, no se puede mejorar." - Peter Drucker
Paso 4: Analiza tus gastos y ajusta
Después de un mes de registrar tus gastos, revisa dónde se va tu dinero. Identifica áreas donde puedes recortar gastos innecesarios.
Cómo recortar gastos:
- Reduce gastos hormiga: Café, snacks, compras impulsivas.
- Busca alternativas más económicas: Suscripciones, transporte, entretenimiento.
- Negocia tus facturas: Teléfono, internet, seguro.
Paso 5: Asigna un porcentaje a cada categoría
Una vez que tienes una idea clara de tus ingresos y gastos, asigna un porcentaje a cada categoría. Puedes usar la regla 50/30/20 como guía:
Te Interesa:Técnicas para controlar gastos y hacer un presupuesto eficiente y realistaCómo crear un presupuesto familiar que funcione para todos los miembros Métodos de presupuesto para organizar ingresos y gastos de manera efectiva
- 50% para necesidades: Alquiler, comida, transporte, servicios básicos.
- 30% para deseos: Entretenimiento, salir a comer, hobbies.
- 20% para ahorro y deudas: Ahorro, inversiones, pago de deudas.
Recuerda que esta es solo una guía. Ajusta los porcentajes según tus prioridades y metas financieras.
Ejemplo práctico: Si tus ingresos netos son $2000, destinarías $1000 a necesidades, $600 a deseos y $400 a ahorro y deudas.
Conclusión
Crear un presupuesto personal no tiene por qué ser complicado. Con estos pasos sencillos, podrás tomar el control de tus finanzas y alcanzar tus metas. Recuerda que la clave está en la constancia y en ajustar tu presupuesto según tus necesidades y prioridades. ¡Empieza hoy mismo a construir un futuro financiero más sólido!
Te Interesa:Técnicas para controlar gastos y hacer un presupuesto eficiente y realistaCómo crear un presupuesto familiar que funcione para todos los miembrosMétodos de presupuesto para organizar ingresos y gastos de manera efectiva Cómo mantener un presupuesto mensual sin afectar tu estilo de vida
Si quieres conocer otros artículos parecidos a Cómo hacer un presupuesto personal sin complicaciones ni cálculos complejos puedes visitar la categoría Presupuesto.

Deja una respuesta
📰 Artículos Relacionados: