
Cómo organizar un presupuesto personal paso a paso y evitar deudas
Lograr la estabilidad financiera y evitar las deudas puede parecer una tarea abrumadora, pero con una planificación adecuada y un seguimiento constante, es completamente alcanzable. Este artículo te guiará paso a paso en la creación de un presupuesto personal efectivo, proporcionándote las herramientas y el conocimiento necesarios para tomar el control de tus finanzas y construir un futuro financiero sólido.
Organizar un presupuesto personal es la clave para entender dónde va tu dinero y tomar decisiones financieras informadas.
Paso 1: Calcula tus ingresos mensuales
El primer paso para crear un presupuesto es conocer tus ingresos mensuales netos, es decir, el dinero que recibes después de impuestos y otras deducciones. Incluye todas las fuentes de ingresos, como tu salario, ingresos por trabajos freelance, inversiones, etc.
Te Interesa: Métodos de presupuesto efectivos para personas con ingresos variables
- Salario neto (después de impuestos).
- Ingresos por trabajos freelance o secundarios.
- Ingresos pasivos (inversiones, alquileres, etc.).
- Pensiones o ayudas gubernamentales.
Paso 2: Registra tus gastos mensuales
Lleva un registro detallado de todos tus gastos durante al menos un mes. Puedes usar una hoja de cálculo, una aplicación de presupuesto o simplemente anotar tus gastos en un cuaderno. Divide tus gastos en categorías para tener una visión clara de dónde estás gastando tu dinero.
Categorías comunes de gastos:
- Vivienda (alquiler/hipoteca, servicios públicos).
- Alimentación (supermercado, restaurantes).
- Transporte (gasolina, transporte público, mantenimiento del coche).
- Salud (seguro médico, medicamentos).
- Entretenimiento (salidas, hobbies).
- Deudas (pagos de tarjetas de crédito, préstamos).
- Ahorro e Inversión.
- Ropa.
- Cuidado personal.
Paso 3: Clasifica tus gastos: Fijos vs. Variables
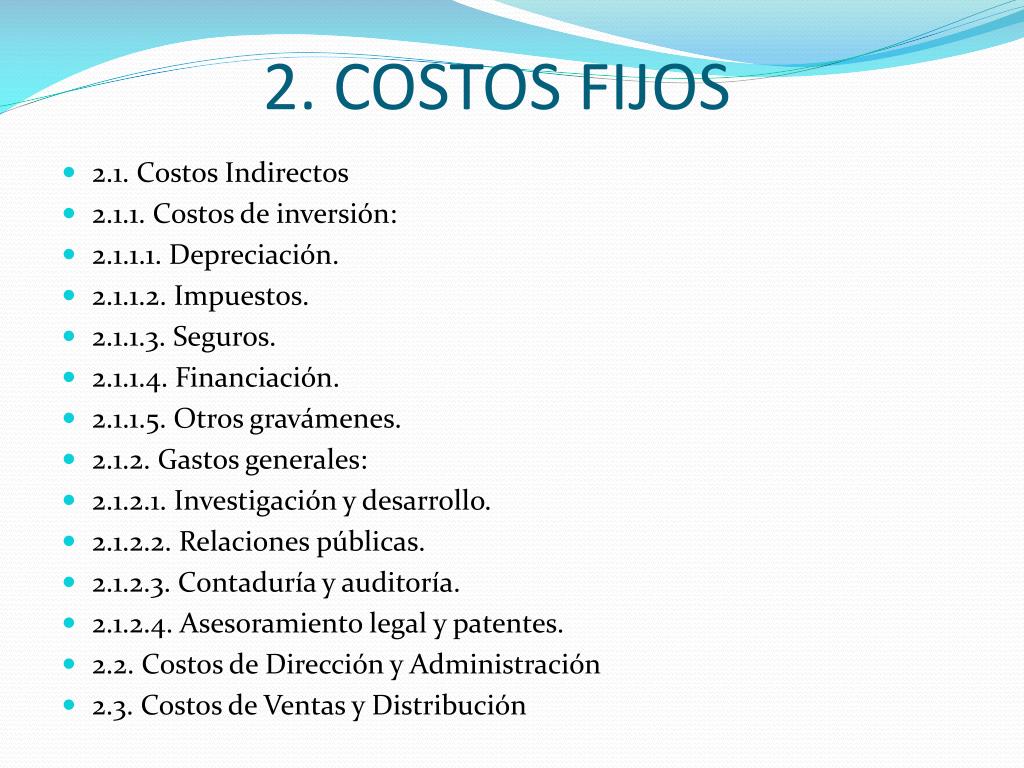
Es importante diferenciar entre gastos fijos y variables para comprender mejor tu flujo de caja. Los gastos fijos son aquellos que permanecen constantes mes a mes, mientras que los gastos variables fluctúan.
| Tipo de Gasto | Descripción | Ejemplo | Flexibilidad |
|---|---|---|---|
| Fijo | Gastos regulares y predecibles | Alquiler, hipoteca, seguros | Baja |
| Variable | Gastos que varían mes a mes | Alimentación, entretenimiento, ropa | Alta |
| Ocasional | Gastos que no son recurrentes | Vacaciones, regalos, reparaciones | Media |
| Inesperado | Gastos no planeados | Emergencias médicas, reparaciones del coche | Nula |
Paso 4: Crea un presupuesto y haz ajustes
Una vez que tengas una idea clara de tus ingresos y gastos, crea un presupuesto. Compara tus ingresos con tus gastos. Si tus gastos son mayores que tus ingresos, necesitas hacer ajustes. Identifica áreas donde puedes reducir gastos, como comer fuera con menos frecuencia o buscar alternativas más económicas para tus servicios.
Te Interesa:Métodos de presupuesto efectivos para personas con ingresos variables Cómo crear un presupuesto anual y planificar grandes gastos de manera inteligente
Priorizando el Ahorro:
- Fondo de Emergencia: Destina una parte de tus ingresos a construir un fondo de emergencia para cubrir gastos imprevistos.
- Metas a Corto Plazo: Ahorra para objetivos específicos como un viaje, un electrodoméstico o un curso.
- Inversiones a Largo Plazo: Considera invertir en productos financieros que te permitan hacer crecer tu dinero a lo largo del tiempo.
Paso 5: Evitar las deudas y gestionarlas correctamente
Evitar las deudas es fundamental para mantener la estabilidad financiera. Si ya tienes deudas, prioriza pagarlas lo antes posible. Considera estrategias como el método "bola de nieve" (pagar primero las deudas más pequeñas) o el método "avalancha" (pagar primero las deudas con intereses más altos).
"Un presupuesto te dice a dónde va tu dinero en lugar de preguntarte a dónde fue." - John C. Maxwell
Estrategias para evitar y gestionar deudas:
- Evita el uso excesivo de tarjetas de crédito.
- Paga tus tarjetas de crédito en su totalidad cada mes.
- Negocia tasas de interés más bajas con tus acreedores.
- Considera consolidar tus deudas en un préstamo con una tasa de interés más baja.
| Deuda | Monto Total | Tasa de Interés | Pago Mínimo |
|---|---|---|---|
| Tarjeta de Crédito A | $2,000 | 18% | $50 |
| Tarjeta de Crédito B | $1,000 | 22% | $30 |
| Préstamo Personal | $5,000 | 10% | $100 |
| Préstamo Estudiantil | $10,000 | 6% | $150 |
| Tarjeta de Crédito C | $500 | 25% | $20 |
| Préstamo Automotriz | $15,000 | 5% | $300 |
| Préstamo Hipotecario | $100,000 | 4% | $600 |
| Tarjeta de Crédito D | $100 | 20% | $10 |
| Deuda Familiar | $1,000 | 0% | $50 |
| Deuda Amigo | $500 | 15% | $20 |
Conclusión
Organizar un presupuesto personal es un proceso continuo que requiere disciplina y compromiso. Al seguir estos pasos y ser consciente de tus hábitos de gasto, puedes tomar el control de tus finanzas, evitar deudas y construir un futuro financiero más seguro y próspero. Recuerda que la clave del éxito financiero reside en la planificación, el seguimiento y la adaptación constante a tus circunstancias personales.
Si quieres conocer otros artículos parecidos a Cómo organizar un presupuesto personal paso a paso y evitar deudas puedes visitar la categoría Presupuesto.

Deja una respuesta
📰 Artículos Relacionados: